Llega el alias bancario a Venezuela
ASBANC impulsa la formación financiera en Venezuela enfocada en la seguridad digital
La Asociación Bancaria de Venezuela (ASBANC) continúa desplegando su programa del Mes de la Educación Financiera, una iniciativa orientada a fortalecer los conocimientos de los ciudadanos sobre finanzas personales, herramientas digitales, medios de pago y ciberseguridad.
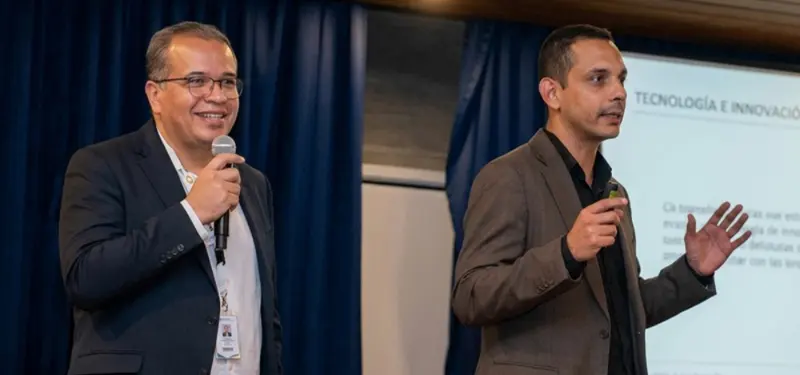
En ese marco, los expertos David Murati y Juan Salas ofrecieron en la Universidad Central de Venezuela – UCV - una jornada centrada en la transformación del sistema transaccional venezolano, los avances tecnológicos de la banca y las medidas que deben adoptar los usuarios para proteger su dinero.
La actividad forma parte de una programación que aborda temas como presupuesto, ahorro, endeudamiento, tasas de interés, gestión responsable del patrimonio y prevención de fraudes digitales.
Murati presentó la ponencia “Finanzas Inteligentes en la era de la IA”, mientras Salas, economista de la Dirección Ejecutiva Técnica de ASBANC, expuso la evolución de los medios de pago y el entorno de ciberseguridad.
Un ecosistema de pagos en transformación
David Murati explicó que varios sistemas de pago en Venezuela ya cuentan con respaldo de proveedores de servicios de pago, conocidos como PSP, y que la norma Fintech emitida por la banca alrededor de 2019 y 2020 se ha convertido en una base para el desarrollo de empresas tecnológicas que apoyan al sistema bancario y crean nuevos medios de pago.
El especialista detalló que el Banco Central de Venezuela trabaja en un proyecto para automatizar y mejorar la experiencia de las transferencias, según explicó, las actuales modalidades de crédito y pago y débito inmediato se transformarían en pago inmediato y cobro inmediato, con un funcionamiento similar al pago móvil.
Para Murati, esta iniciativa apunta a consolidar un ecosistema local de pagos digitales que permita seguir operando en bolívares, con mayor agilidad y mejores condiciones para usuarios y comercios.
Juan Salas amplió el panorama al comparar los modelos de billeteras digitales que predominan en el mundo. Explicó que, en el modelo asiático, las billeteras se conectan a cuentas bancarias para extraer o depositar fondos y pueden acumular saldos dentro de la aplicación. En contraste, el modelo occidental se apoya en la tokenización de tarjetas: la operación comienza y termina en una entidad financiera, sin que los fondos queden retenidos en la billetera.
Salas subrayó que la tokenización reduce riesgos porque los datos reales de la tarjeta no se almacenan en los comercios ni en las plataformas. Si un sitio es atacado, explicó, lo que se extrae es un token sin valor y no la información personal o financiera del cliente.
Las billeteras digitales, dijo Salas, ya representan el 37% de los pagos a nivel mundial. Su proyección es que, para 2030, el 46 % de las transacciones en puntos de venta se realice mediante este método, lo que convertiría a las billeteras en el principal sistema de pago global.
El experto también abordó los pagos inmediatos, una tendencia que, según precisó, no debe confundirse automáticamente con el pago móvil venezolano. La diferencia, sostuvo, está en la infraestructura que opera detrás de cada sistema.
Mientras las transferencias tradicionales dependían de procesos entre bancos, los pagos inmediatos permiten liquidar operaciones en segundos entre una entidad y otra.
Entre los referentes internacionales mencionó FedNow, los rieles sobre los cuales se desarrollan los pagos inmediatos en Estados Unidos; Zelle, también en ese país; SEPA Instant, en la zona euro; SPI, en México; y Pix, en Brasil.
Salas además destacó el auge de las finanzas embebidas o invisibles, un modelo en el que la opción de pago se incorpora directamente dentro de aplicaciones de comercio. Así, un vendedor que no es una entidad financiera puede ofrecer pagos digitales sin salir de su propia plataforma.
En materia de identificación, Salas reconoció que la verificación biométrica enfrenta desafíos, especialmente entre los 12 y los 18 años, etapa en la que la huella digital cambia y pueden producirse altos niveles de rechazo en las operaciones. Anticipó que la banca podría avanzar hacia sistemas con registros faciales y huellas digitales para aprobar pagos con mayor confiabilidad.
La Novedad: CREACIÓN DEL ALIAS BANCARIO
Una de las novedades más relevantes anunciadas durante la jornada fue el alias bancario. Salas confirmó que será implementado por toda la banca venezolana y que, en una primera etapa, será opcional.
El usuario podrá configurar sus pagos con un alias o continuar usando datos como el número de teléfono o la cédula. Sin embargo, anticipó que con el tiempo será obligatorio, con el propósito de proteger la información de las cuentas bancarias.
Sobre Venezuela, Salas afirmó que el país todavía no cuenta con billeteras digitales en el sentido de otros mercados, aunque se trabaja para que Google Pay comience a operar. Mientras tanto, las cuentas bancarias funcionan como billeteras desde el teléfono.
Ciberseguridad, el banco está en el teléfono
Ambos expertos dedicaron una parte importante de sus intervenciones a la ciberseguridad, uno de los ejes centrales del programa de educación financiera de ASBANC
Murati resumió la idea con una frase contundente, el banco ya no está principalmente en una agencia física, sino en el teléfono del usuario. Por eso, recomendó mantener el dispositivo bloqueado, activar la autenticación de dos factores y descargar aplicaciones únicamente desde las tiendas oficiales de Apple o Android.
También llamó la atención sobre una práctica frecuente en Venezuela, decir la clave en voz alta al pagar en un punto de venta. Recomendó mantener la tarjeta siempre a la vista, preferir el pago sin contacto y desactivar esa función desde la aplicación bancaria si el usuario considera que representa un riesgo.
Salas defendió que el pago sin contacto venezolano tiene medidas adicionales frente a estándares internacionales, explicó que, mientras en otros mercados la operación puede realizarse a una distancia de hasta 14 centímetros, en Venezuela se redujo a 4 centímetros, con un tiempo aproximado de 4 segundos y la obligación de no mover la tarjeta cerca del terminal.
Así mismo añadió una advertencia específica, los bancos no están autorizados a ofrecer créditos ni tarjetas de crédito a través de redes sociales. Cualquier oferta de ese tipo debe considerarse falsa, advirtió, y no debe compartirse información personal por esos canales.
Los ponentes también alertaron sobre el uso de inteligencia artificial en estafas, incluyendo la clonación de voces para suplantar a familiares. Recomendaron establecer preguntas de verificación con la familia, desconfiar de mensajes inesperados y evitar hacer clic en enlaces dudosos.
Educación Financiera, ahorra es comprar libertad
Para Salas, ahorrar no es solamente acumular dinero, es comprar libertad. Definió la libertad financiera como la capacidad de alcanzar los objetivos propios sin asumir riesgos innecesarios.
También advirtió contra la comparación social, al recordar que una persona con bienes costosos no necesariamente es rica y puede estar fuertemente endeudada.
El mensaje final unió ambas dimensiones del encuentro, la transformación digital de los pagos y la responsabilidad personal del usuario, mientras el dinero se vuelve cada vez más invisible, coincidieron Murati y Salas, la seguridad no puede ser invisible.
Debe practicarse todos los días, con hábitos digitales cuidadosos, educación financiera sólida y mecanismos tecnológicos que protejan tanto el dinero como la identidad de las personas.
Temas relacionados:
Contenido relacionado
R4 integra toda su banca en línea en los puntos de venta
Suiche 7B detalla el alcance de la actualización del tarifario del Pago Móvil
Activo transforma su experiencia digital con una renovada y ágil aplicación móvil
La ciberseguridad ahora se habla en millones de dólares
Bancaribe impulsa Shark Bank con alta participación de startups y soluciones tecnológicas